Un massimale di 100.000€ per un’assicurazione sanitaria in Nord America è un’illusione di sicurezza, non una protezione reale.
- Il valore di una polizza non sta nel massimale, ma nella garanzia di pagamento diretto all’ospedale, che vi evita di anticipare somme insostenibili.
- Omettere condizioni mediche preesistenti, anche se stabili, o praticare sport considerati « a rischio » senza un’estensione specifica può portare all’annullamento completo della copertura.
Raccomandazione: Scegliete esclusivamente polizze con massimale illimitato, pagamento diretto, zero franchigia e dichiarate scrupolosamente ogni dettaglio del vostro stato di salute al momento della sottoscrizione.
Molti viaggiatori, preparandosi per un’avventura negli Stati Uniti o in Canada, commettono un errore potenzialmente catastrofico. Trovano una polizza viaggio con un massimale di 100.000€ e pensano: « È una cifra enorme, sono al sicuro ». Questa è un’illusione di sicurezza pericolosa. Da broker assicurativo, il mio lavoro è leggere le clausole scritte in piccolo, quelle che trasformano una presunta protezione in un pezzo di carta inutile proprio nel momento del bisogno. Dimenticate la Tessera Sanitaria italiana; oltreoceano non ha alcun valore. Il vero campo di battaglia non è l’ammontare del massimale, ma la sua effettiva erogabilità.
Il problema non è se 100.000€ siano tanti o pochi in astratto. Il problema è che un singolo incidente, una crisi imprevista o un ricovero in terapia intensiva in un ospedale americano possono generare fatture che superano questa cifra in pochi giorni. Ma il rischio peggiore non è nemmeno superare il massimale. Il rischio è vedersi negare la copertura per un cavillo, una definizione, un’esclusione che non si era considerata. La differenza tra un viaggio rovinato e una vita indebitata non la fa il prezzo della polizza, ma la comprensione di concetti come pagamento diretto, dichiarazione di patologie preesistenti e franchigie.
Questo articolo non vi dirà quale polizza comprare. Vi spiegherà come leggerle. Analizzeremo, punto per punto, le clausole che contano davvero, quelle che determinano se la vostra assicurazione pagherà centinaia di migliaia di euro al posto vostro o se vi lascerà soli a fronteggiare un debito medico che può durare una vita. Siete pronti a guardare oltre il numero sul contratto e a capire cosa state realmente acquistando?
Per navigare con chiarezza tra i tecnicismi assicurativi e i consigli pratici, abbiamo strutturato questa guida per affrontare ogni aspetto cruciale della vostra protezione. Ecco i punti che analizzeremo nel dettaglio.
Sommario: La guida completa alle clausole vitali della tua assicurazione viaggio
- Anticipo o pagamento diretto: perché è vitale che l’assicurazione paghi subito l’ospedale?
- Perché tacere la vostra asma o diabete annulla completamente la copertura assicurativa?
- Trekking sopra i 2000m o immersioni: quando serve l’estensione « sport » per essere coperti?
- Denuncia alla polizia e scontrini: cosa serve davvero per farsi rimborsare la valigia rubata?
- Zero franchigia o scoperto: come calcolare quanto pagherete di tasca vostra in caso di danno?
- Assicurazione viaggio annuale o singola: quale conviene a chi fa più di 3 weekend fuori?
- Blocco preventivo antifrode: come evitare che la banca vi blocchi la carta al primo acquisto estero?
- Cambio valuta in aeroporto o prelievo locale: dove perdete meno soldi in commissioni?
Anticipo o pagamento diretto: perché è vitale che l’assicurazione paghi subito l’ospedale?
Immaginate la scena: siete in un pronto soccorso negli USA, doloranti e spaventati. L’amministrazione vi chiede una garanzia di pagamento prima ancora di procedere con esami complessi. È qui che si gioca la partita più importante. Una polizza basata sul « rimborso » implica che voi dobbiate pagare di tasca vostra (o con la vostra carta di credito) per poi, forse, essere rimborsati mesi dopo. Ma chi ha la liquidità per anticipare decine, se non centinaia, di migliaia di dollari? La clausola fondamentale da cercare è « Pagamento Diretto delle Spese Mediche ». Significa che la centrale operativa della vostra assicurazione si metterà in contatto con l’ospedale e garantirà direttamente il pagamento, senza che voi dobbiate anticipare nulla oltre l’eventuale franchigia.
Studio di caso: La caduta da 1,1 milioni di euro di Anna
Anna, una viaggiatrice neozelandese, è caduta da 24 metri due giorni dopo il suo arrivo in California. Il risultato è stato un’amputazione del piede e una degenza prolungata, con un conto finale di 1,1 milioni di euro. Senza una polizza a pagamento diretto, nessun privato cittadino avrebbe potuto sostenere un simile costo, nemmeno per iniziare le cure. Questo caso estremo dimostra come il pagamento diretto non sia un’opzione, ma un requisito esistenziale per viaggiare in paesi con sanità privata.
Quando arrivate in ospedale, la prima cosa da fare è comunicare chiaramente che avete un’assicurazione internazionale a pagamento diretto. Non fornite mai la vostra carta di credito personale come garanzia per l’intero importo, ma solo per la franchigia pattuita. Il vostro unico compito è fornire il numero della centrale operativa 24/7 e lasciare che siano i professionisti a gestire la burocrazia finanziaria, mentre voi vi concentrate sulla vostra salute. Una polizza senza pagamento diretto, anche con un massimale altissimo, rischia di essere inutilizzabile nella realtà.
Perché tacere la vostra asma o diabete annulla completamente la copertura assicurativa?
Ecco una delle clausole più letali, responsabile della maggior parte dei dinieghi di risarcimento: la gestione delle « condizioni mediche preesistenti ». Molti viaggiatori, in buona fede, pensano: « La mia asma è sotto controllo », « Il mio diabete è stabile, non serve dichiararlo ». Questo è un errore che può costarvi tutto. Per una compagnia assicurativa, qualsiasi condizione diagnosticata prima della stipula della polizza è « preesistente ». Se avete una crisi legata a quella condizione non dichiarata, la compagnia non solo negherà il pagamento per quell’evento, ma potrebbe avere il diritto di annullare l’intera copertura, appellandosi a una dichiarazione reticente. Non si tratta di una penale, ma di un’invalidazione del contratto.
Le polizze migliori non escludono a priori chi ha patologie pregresse, ma offrono coperture specifiche, a volte con un sovrapprezzo. È fondamentale essere totalmente trasparenti in fase di sottoscrizione. Questo non solo garantisce la vostra copertura, ma permette alla compagnia di valutare correttamente il rischio. Le migliori polizze dedicate a chi ha condizioni preesistenti offrono massimali fino a 3 milioni di euro, dimostrando che la protezione è possibile, ma solo con onestà. Pensate a questo: se l’ospedale, durante l’anamnesi, scopre che state assumendo farmaci per una condizione non dichiarata, lo comunicherà all’assicurazione, innescando il processo di verifica che potrebbe portare al diniego.
- Data della diagnosi iniziale e ultimo controllo medico.
- Nome esatto dei farmaci assunti e dosaggio.
- Frequenza delle visite specialistiche.
- Data dell’ultima crisi o episodio acuto.
- Eventuali ricoveri negli ultimi 24 mesi.
- Stato attuale: stabile/sotto controllo vs. in fase di trattamento attivo.
Fornire queste informazioni non è un’incombenza, è il fondamento della vostra sicurezza. Tacere una condizione preesistente per risparmiare poche decine di euro sulla polizza è come costruire un castello di carte su una faglia sismica.
Trekking sopra i 2000m o immersioni: quando serve l’estensione « sport » per essere coperti?
Pensate di fare un’escursione in un parco nazionale americano o un’immersione nelle acque canadesi? Attenzione, potreste non essere coperti. Le polizze viaggio standard coprono attività ricreative generiche, ma tracciano una linea netta quando si parla di sport considerati « a rischio ». Questa linea è definita nelle clausole di esclusione. Attività come l’alpinismo con corde, le immersioni oltre una certa profondità, il trekking in alta quota (spesso sopra i 2000 o 3000 metri) o lo sci fuoripista sono quasi sempre escluse dalla copertura base. Se vi infortunate praticando una di queste attività, l’assicurazione può legalmente rifiutarsi di pagare.
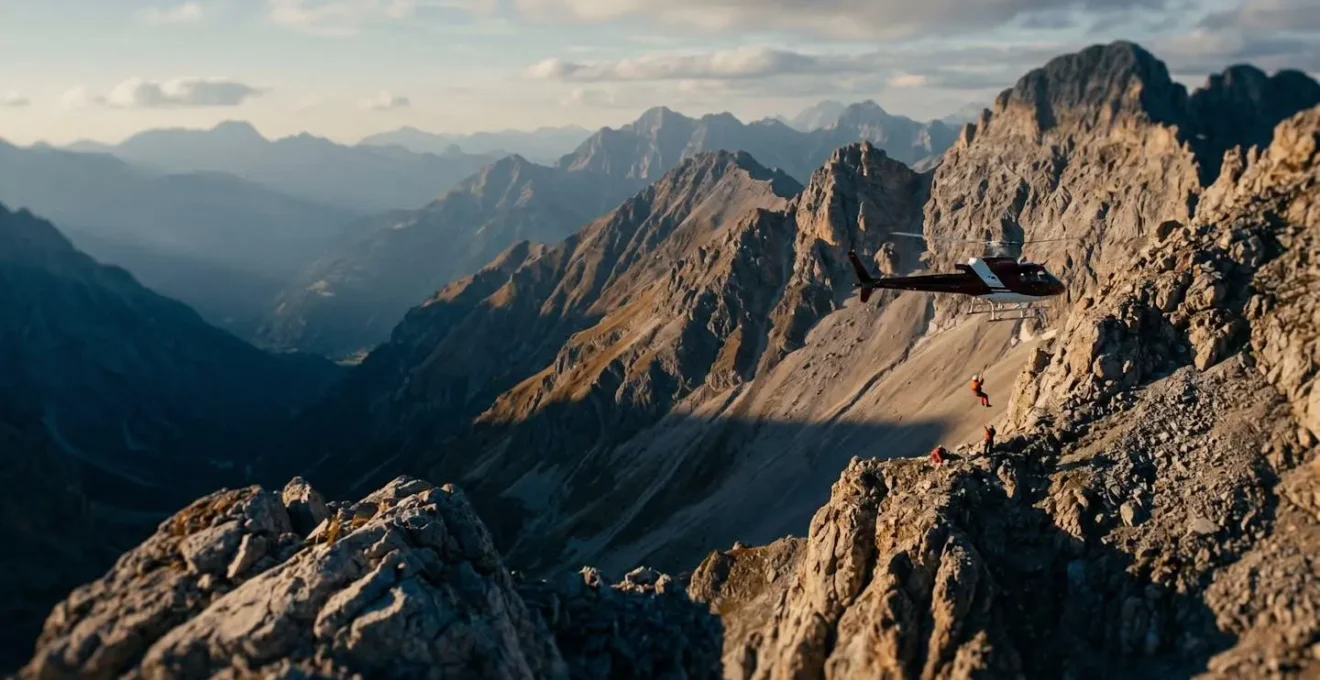
Il costo di un salvataggio in aree remote può essere astronomico. Ad esempio, un intervento di soccorso in elicottero nelle zone montuose americane può costare da 25.000 a 50.000 dollari, prima ancora di calcolare le spese mediche. Per questo motivo, se il vostro viaggio include anche solo la possibilità di praticare sport non convenzionali, è indispensabile acquistare un’estensione « Sport » o « Avventura ». Questa opzione, con un piccolo sovrapprezzo, estende la copertura a un elenco specifico di attività altrimenti escluse.
Prima di firmare, leggete attentamente la lista degli sport inclusi ed esclusi. Non date per scontato che il « trekking » sia sempre coperto: i limiti di altitudine e l’uso di attrezzature specifiche (come i ramponi) possono fare la differenza. Il diavolo, come sempre, si nasconde nei dettagli.
Per chiarire quali attività richiedono una copertura aggiuntiva, ecco una sintesi delle distinzioni più comuni che troverete nelle polizze viaggio, come evidenziato da un’analisi comparativa del settore.
| Attività | Polizza Base | Con Estensione Sport |
|---|---|---|
| Trekking sotto 2000m senza attrezzatura | ✓ Coperto | ✓ Coperto |
| Sci su pista segnalata | ✓ Coperto | ✓ Coperto |
| Immersioni fino a -18m con brevetto | ✓ Coperto | ✓ Coperto |
| Alpinismo con corde/ramponi | ✗ Escluso | ✓ Coperto |
| Immersioni oltre -30m | ✗ Escluso | ✓ Coperto |
| Sci fuoripista | ✗ Escluso | ✓ Coperto |
| Scooter/moto >125cc | ✗ Escluso | ✓ Coperto |
Denuncia alla polizia e scontrini: cosa serve davvero per farsi rimborsare la valigia rubata?
La garanzia per il furto del bagaglio sembra semplice, ma ottenere un rimborso è un percorso a ostacoli burocratici. Le compagnie assicurative richiedono prove inconfutabili e una procedura impeccabile. Il primo errore da evitare è la tempistica: il furto deve essere denunciato alla centrale operativa dell’assicurazione entro 24 ore. Il secondo, e più importante, è la documentazione. Vi servirà una copia della denuncia presentata alla polizia locale. Un dettaglio fondamentale: assicuratevi che il verbale riporti la parola « theft » (furto) e non « loss » (smarrimento). Un bagaglio smarrito segue procedure diverse (e spesso ha rimborsi inferiori) rispetto a uno rubato.
Oltre alla denuncia, dovrete fornire una lista dettagliata degli oggetti contenuti nel bagaglio, corredata, ove possibile, dagli scontrini o dalle prove d’acquisto. Nessuno conserva ogni scontrino, ma per gli oggetti di valore (elettronica, gioielli, abiti firmati) è fondamentale. Senza prove, la compagnia liquiderà il danno basandosi su valori standard, spesso molto più bassi del valore reale. Attenzione poi ai sotto-massimali: anche con un massimale bagaglio di 2.000€, la polizza potrebbe porre un limite specifico per i singoli oggetti. Ad esempio, è comune che il limite per singolo oggetto elettronico sia spesso solo di 300-500€ per dispositivo. Questo significa che il vostro laptop da 1.500€ non sarà mai rimborsato per intero.
- Furto vs. Smarrimento: La distinzione legale è cruciale per il tipo di copertura.
- Denuncia immediata: Contattare polizia e assicurazione entro 24 ore è un requisito tassativo.
- Prove d’acquisto: Gli scontrini sono la prova migliore del valore dei beni.
- Sotto-massimali: Verificare i limiti specifici per elettronica e oggetti di valore.
- P.I.R.: In caso di problemi con il bagaglio aereo, richiedere sempre il Property Irregularity Report al desk della compagnia aerea.
In sintesi, per la garanzia bagaglio, la vostra diligenza nel documentare tutto è direttamente proporzionale alla probabilità di ricevere un rimborso equo e tempestivo.
Zero franchigia o scoperto: come calcolare quanto pagherete di tasca vostra in caso di danno?
Anche con la migliore polizza, potrebbe esserci una parte del danno che rimane a vostro carico. Comprendere la differenza tra « franchigia » e « scoperto » è essenziale per non avere sorprese. La franchigia (o « deductible ») è una cifra fissa, stabilita nel contratto, che viene sempre dedotta dal risarcimento. Se avete una franchigia di 100€ e un danno di 1.000€, l’assicurazione vi rimborserà 900€. Se il danno è di 80€, non riceverete nulla. È la prima parte del rischio che rimane a vostro carico.
Lo scoperto è più insidioso. È una percentuale del danno, non una cifra fissa. Se la polizza prevede uno scoperto del 10% su un danno di 50.000€, 5.000€ rimarranno a carico vostro. Lo scoperto è particolarmente pericoloso nelle polizze sanitarie, perché su un conto ospedaliero milionario, anche un 10% rappresenta una cifra enorme. Alcune polizze possono prevedere entrambi: una franchigia fissa e uno scoperto sulla parte eccedente.
La scelta ideale, soprattutto per destinazioni costose come USA e Canada, è una polizza « a zero franchigia e zero scoperto ». Costerà leggermente di più, ma offre la tranquillità di sapere che, in caso di sinistro coperto, non dovrete sborsare un solo euro. Quando confrontate le polizze, non guardate solo il prezzo finale. Analizzate una simulazione di danno: con un conto medico di 200.000€, quanto paghereste realmente con la polizza A (con scoperto del 10%) rispetto alla polizza B (a zero scoperto)? La risposta a questa domanda vi indicherà la vera convenienza.
Assicurazione viaggio annuale o singola: quale conviene a chi fa più di 3 weekend fuori?
La scelta tra una polizza per un viaggio singolo e una polizza annuale multi-viaggio dipende unicamente dalla vostra frequenza di viaggio. La regola generale è semplice: se prevedete di fare più di due o tre viaggi all’anno, anche solo dei weekend in Europa, la polizza annuale diventa quasi sempre più conveniente. Invece di acquistare una copertura ogni volta che partite, con una polizza annuale siete protetti per 365 giorni, per un numero illimitato di viaggi.
Il punto di pareggio economico è facile da calcolare. Sommate il costo delle singole polizze che acquistereste per i viaggi pianificati e confrontatelo con il costo di una polizza annuale con copertura mondiale. Spesso, il costo dell’annuale equivale a quello di due o tre polizze singole, rendendo tutti i viaggi successivi « gratuiti » dal punto di vista assicurativo.
Studio di caso: Il confronto per una famiglia di 4 persone
Consideriamo una famiglia che pianifica un viaggio di 15 giorni negli USA (costo polizza singola circa 600€) e due weekend in Europa (costo circa 100€ ciascuno). Il costo totale delle polizze singole sarebbe di 800€. Una polizza annuale familiare con copertura mondiale costa in media 700-900€. Già con questi tre viaggi, la convenienza è evidente, senza contare la tranquillità di essere coperti per qualsiasi altro viaggio improvvisato durante l’anno.
Tuttavia, anche le polizze annuali hanno delle clausole da leggere attentamente. La più importante è la durata massima per singolo viaggio. Generalmente, le polizze annuali limitano la durata del singolo viaggio a 31, 45 o 90 giorni consecutivi. Se pianificate un viaggio più lungo, la polizza annuale potrebbe non essere adatta, o potrebbe richiedere un’estensione specifica. Verificate sempre questo limite prima dell’acquisto.
Blocco preventivo antifrode: come evitare che la banca vi blocchi la carta al primo acquisto estero?
Siete a New York, cercate di pagare un caffè e la vostra carta viene rifiutata. Panico. Questo scenario è estremamente comune ed è causato dai sistemi di sicurezza antifrode delle banche. Una transazione improvvisa a migliaia di chilometri di distanza può essere interpretata come un tentativo di frode, portando al blocco preventivo della carta. Evitare questo incubo è semplice, ma richiede una preparazione meticolosa prima della partenza. La prima regola è notificare alla vostra banca (o a tutte le vostre banche, se avete più carte) le date esatte e le destinazioni del vostro viaggio. Questo inserisce una nota nel vostro profilo, « avvisando » il sistema che le transazioni dall’estero sono legittime.
Oltre a notificare il viaggio, è essenziale prepararsi a ogni evenienza. Portate sempre con voi almeno due carte di credito, preferibilmente di circuiti diversi (es. Visa e Mastercard/Amex). Se un circuito ha problemi, avrete un’alternativa. Salvate i numeri di telefono internazionali per il blocco carte (non i numeri verdi italiani, che non funzionano dall’estero) in un posto sicuro, separato dalle carte stesse. Attivare le notifiche push sull’app della banca è un altro strumento potente: spesso permette di approvare una transazione « sospetta » in tempo reale, sbloccandola immediatamente.
Infine, un consiglio per evitare commissioni nascoste: quando un terminale di pagamento (POS) vi chiede se volete pagare in Euro (EUR) o nella valuta locale (es. Dollari, USD), scegliete sempre la valuta locale. L’opzione di pagare in Euro, nota come Conversione Dinamica di Valuta (DCC), applica un tasso di cambio estremamente sfavorevole. Scegliere di pagare in Euro invece che in valuta locale può costare dal 5% al 10% in più su ogni transazione.
Piano d’azione finanziario prima della partenza
- Notificare date e destinazioni del viaggio a TUTTE le banche delle vostre carte.
- Verificare i limiti di prelievo GIORNALIERI e MENSILI specifici per l’estero.
- Salvare in rubrica i numeri internazionali di blocco carte (non i numeri verdi).
- Attivare le notifiche push sull’app bancaria per approvare transazioni in tempo reale.
- Portare almeno 2 carte di circuiti diversi (es. Visa + Mastercard/Amex) e un po’ di contanti per le emergenze.
Da ricordare
- La clausola di Pagamento Diretto non è un optional: è l’unica garanzia che vi evita di dover anticipare somme insostenibili in caso di ricovero.
- La massima trasparenza sulle condizioni mediche preesistenti è vitale. Omettere informazioni, anche in buona fede, può portare all’annullamento totale della polizza.
- I dettagli finanziari come le franchigie, gli scoperti e i sotto-massimali per il bagaglio determinano quanto pagherete di tasca vostra in caso di sinistro. Una polizza a « zero spese » è spesso la scelta più saggia.
Cambio valuta in aeroporto o prelievo locale: dove perdete meno soldi in commissioni?
La gestione del denaro contante è un altro aspetto dove i viaggiatori perdono soldi inutilmente. La regola d’oro è: evitare i chioschi di cambio valuta in aeroporto. Sebbene comodi, applicano i tassi di cambio e le commissioni più svantaggiosi in assoluto. La strategia più economica per ottenere valuta locale è quasi sempre quella di prelevare contanti da uno sportello ATM locale una volta arrivati a destinazione. Il prelievo tramite carta di debito o credito utilizza il tasso di cambio interbancario, che è molto più favorevole di quello offerto dai cambiavalute.
Tuttavia, anche il prelievo ha i suoi costi. La vostra banca italiana applicherà una commissione per il prelievo internazionale (verificatela prima di partire). In aggiunta, la maggior parte degli ATM negli Stati Uniti e in Canada applica una propria commissione fissa per l’operazione. Secondo i dati di settore, negli Stati Uniti, gli sportelli applicano una fee locale di 3 – 6$ per operazione, indipendentemente dall’importo prelevato. Per questo motivo, è più conveniente fare pochi prelievi di importo maggiore, piuttosto che tanti piccoli prelievi.
Una strategia bilanciata potrebbe essere: partire dall’Italia con una piccola somma di dollari/dollari canadesi (es. 100-200$) per le primissime spese (taxi, un pasto), e poi prelevare importi più consistenti da un ATM una volta arrivati in città, possibilmente scegliendo sportelli di grandi banche che potrebbero avere commissioni inferiori. Per la maggior parte delle spese, comunque, l’uso diretto della carta di credito (pagando sempre in valuta locale, come visto prima) rimane la soluzione più efficiente e sicura.
Prima di partire, non limitatevi a confrontare i prezzi. Analizzate le clausole, verificate i massimali e scegliete la protezione che può realmente salvarvi da un debito insostenibile. La vostra sicurezza finanziaria dipende da questa scelta informata.