La preparazione del viaggio perfetto non riguarda cosa c’è dentro la valigia, ma l’eliminazione strategica dei rischi invisibili prima della partenza.
- La validità del passaporto e le clausole assicurative sono trappole più costose di qualsiasi bagaglio extra.
- La scelta della carta di pagamento e la conoscenza delle tariffe aeree sono leve di ottimizzazione finanziaria cruciali.
Raccomandazione: Smetti di concentrarti solo sui vestiti e adotta un approccio basato sulla gestione del rischio per ogni aspetto del tuo viaggio: documenti, finanze, salute e sicurezza.
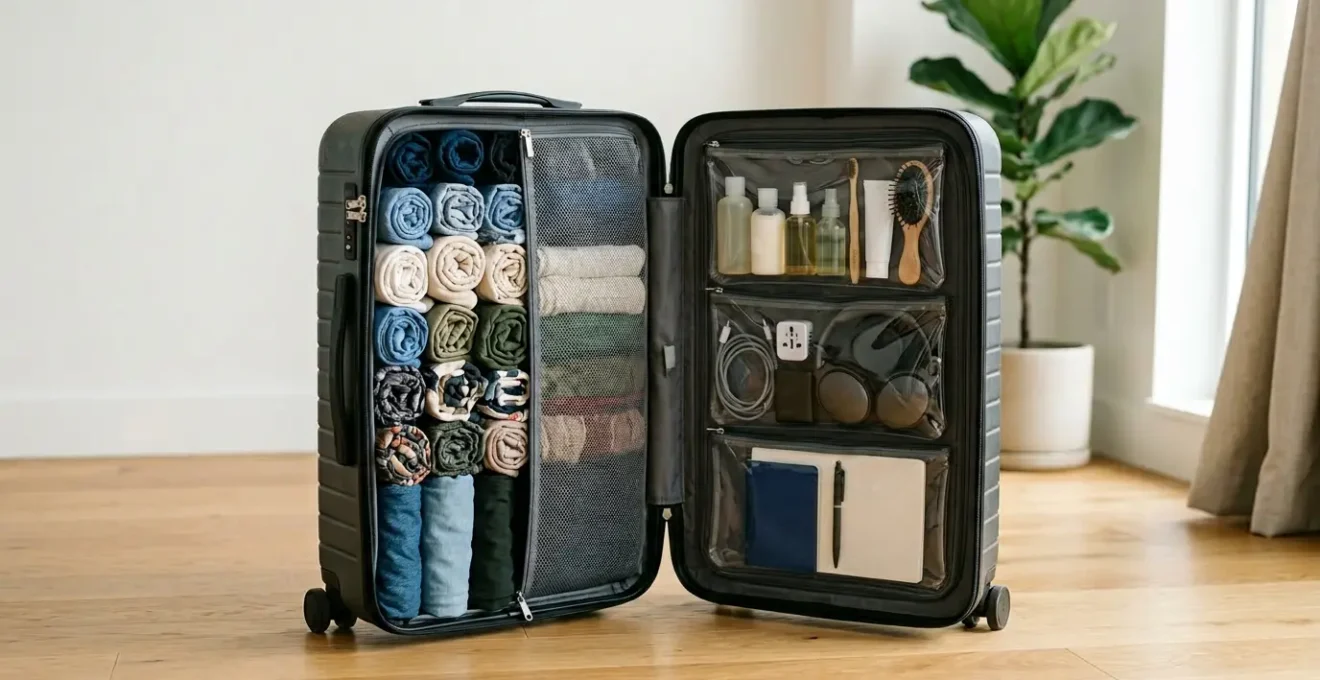
L’incubo di ogni viaggiatore low-cost: una franchigia bagaglio di 10 kg per un viaggio di 15 giorni. L’istinto ci porta a concentrarci ossessivamente su come piegare le magliette con il metodo KonMari o su quali scarpe sacrificare. Passiamo ore a cercare online la « packing list definitiva », convinti che il segreto di un viaggio di successo risieda nella selezione di capi versatili e flaconi da 100 ml. Ma se questa fosse solo una parte marginale del problema?
La realtà è che i veri disastri in viaggio, quelli che costano centinaia o migliaia di euro e generano uno stress incalcolabile, non nascono quasi mai da una maglietta dimenticata. Emergono da trappole invisibili annidate nei preparativi burocratici, finanziari e sanitari che molti trascurano. Parliamo di scadenze di passaporto ignorate, di polizze assicurative inadeguate, di commissioni bancarie esorbitanti o di un kit medico improvvisato.
E se la vera chiave per una « valigia perfetta » non fosse il suo contenuto, ma la tranquillità mentale di aver neutralizzato ogni potenziale imprevisto? Questo articolo sposta il focus dall’ottimizzazione dello spazio all’ottimizzazione della sicurezza e della preparazione. Non troverete l’ennesimo elenco di vestiti, ma un manuale strategico per identificare e disinnescare i rischi che possono trasformare una vacanza da sogno in un incubo logistico e finanziario. Analizzeremo le clausole nascoste, le scadenze critiche e le scelte strategiche che fanno la differenza tra un viaggiatore amatoriale e un professionista dell’organizzazione.
Per guidarvi in questo percorso di pianificazione strategica, abbiamo strutturato l’articolo in aree tematiche cruciali. Ogni sezione affronterà una potenziale « trappola invisibile », fornendo soluzioni pratiche e ingegnose per viaggiare leggeri, non solo nel bagaglio ma soprattutto nella mente.
Sommario: La guida strategica per eliminare i rischi di viaggio
- Perché dimenticare la marca da bollo sul passaporto non è più un problema (ma la scadenza sì) ?
- Come proteggere la vostra casa dai ladri mentre siete in vacanza senza spendere una fortuna ?
- Cosa mettere nel kit di pronto soccorso per evitare di cercare una farmacia di notte all’estero ?
- Assicurazione viaggio annuale o singola : quale conviene a chi fa più di 3 weekend fuori ?
- Bancomat o carta di credito : cosa usare fuori dall’Eurozona per evitare commissioni del 3% ?
- Quanto risparmiate davvero con la tariffa « Non Rimborsabile » e quando è un rischio folle ?
- Trekking sopra i 2000m o immersioni : quando serve l’estensione « sport » per essere coperti ?
- Passaporto in scadenza tra 6 mesi : perché potreste essere respinti all’imbarco per gli USA ?
Perché dimenticare la marca da bollo sul passaporto non è più un problema (ma la scadenza sì) ?
Iniziamo sfatando un mito che ancora popola i forum di viaggi: la marca da bollo annuale sul passaporto. Dal 2014, questa tassa è stata abolita per i viaggi nei paesi dell’Unione Europea e in molti altri. La vera trappola, molto più insidiosa e costosa, è la validità residua del passaporto. Molti paesi richiedono che il documento sia valido per almeno sei mesi oltre la data di ingresso o di uscita prevista. Ignorare questa regola significa quasi certamente un imbarco negato, con la conseguente perdita del costo del volo e dell’alloggio.
Un esempio concreto? Il Brasile richiede sei mesi di validità residua. Se il vostro passaporto scade a gennaio 2026, non potrete imbarcarvi per un viaggio ad agosto 2025, anche se il documento è tecnicamente valido. Questo non è un dettaglio, ma una regola ferrea applicata dalle compagnie aeree, che sono responsabili per il rimpatrio dei passeggeri non ammessi. Controllare la scadenza non è quindi una formalità, ma il primo, fondamentale atto di gestione del rischio del vostro viaggio. Un passaporto potente come quello italiano, che secondo il Global Passport Ranking di Henley 2024 permette l’ingresso in 192 Paesi senza visto, è inutile se non rispetta le regole di validità del paese di destinazione.
Oltre alla data di scadenza, verificate di avere un numero sufficiente di pagine bianche, come richiesto da alcune nazioni per apporre visti e timbri. Un passaporto integro, senza strappi o danni, è altrettanto essenziale per evitare problemi ai controlli di frontiera. La corrispondenza esatta del nome sul passaporto e sul biglietto aereo chiude il cerchio dei controlli indispensabili.
Come proteggere la vostra casa dai ladri mentre siete in vacanza senza spendere una fortuna ?
Partire per una lunga vacanza porta con sé una preoccupazione latente: la sicurezza della propria casa. L’idea di installare costosi sistemi di allarme può scoraggiare, ma la protezione efficace si basa più sull’ingegno che sul budget. L’obiettivo strategico non è rendere la casa inespugnabile, ma farla sembrare costantemente abitata. I ladri sono opportunisti e prediligono bersagli che appaiono palesemente vuoti e incustoditi. La chiave è quindi la simulazione della presenza.
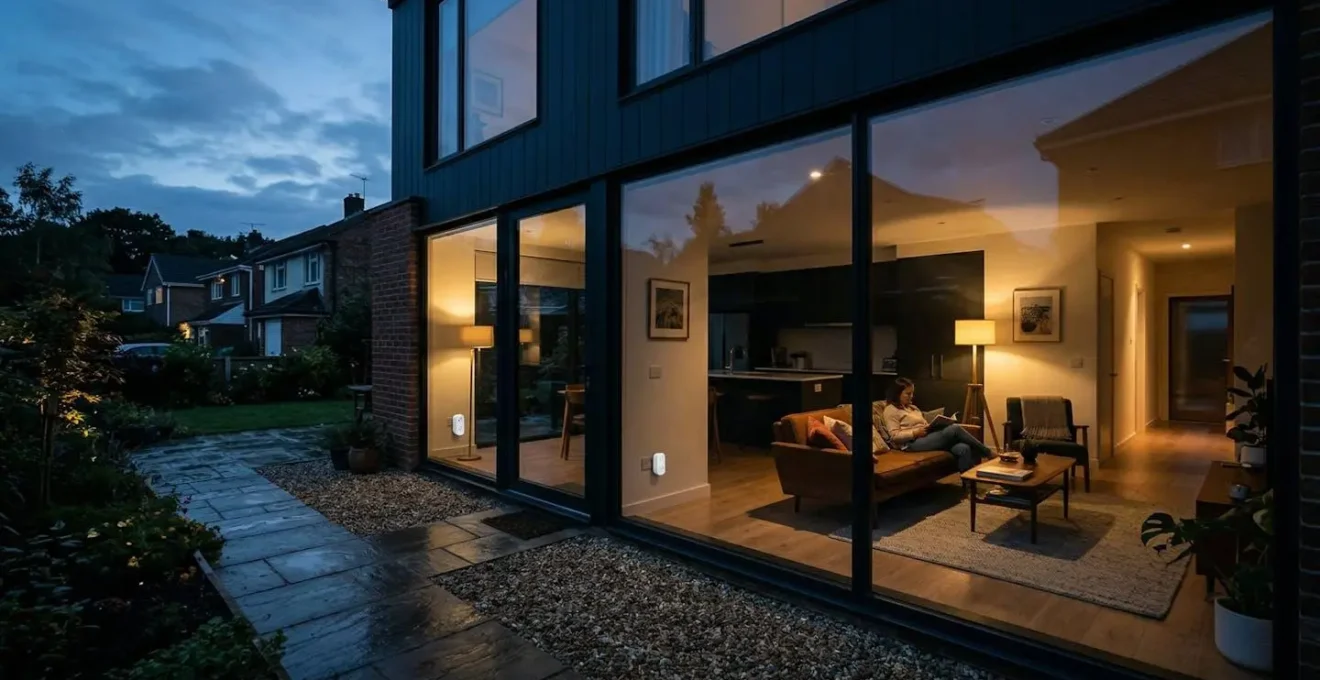
Un metodo estremamente efficace e a basso costo è l’uso di prese smart con timer. Con un investimento minimo, è possibile programmare l’accensione e lo spegnimento di lampade, radio o televisori in stanze diverse e a orari variabili, creando l’illusione di una routine quotidiana. Simulare una presenza realistica, come nell’immagine seguente, è uno dei deterrenti più potenti.
Oltre alla tecnologia, la collaborazione umana resta fondamentale. Chiedere a un vicino di fiducia di ritirare la posta, annaffiare le piante sul balcone o parcheggiare saltuariamente la sua auto nel vostro posto vuoto sono segnali potenti che la casa è frequentata. Infine, la regola d’oro nell’era digitale: evitate di annunciare la vostra partenza sui social media. Postare foto dalla spiaggia mentre la vostra casa è vuota è un invito a nozze per chiunque abbia cattive intenzioni. Condividete i vostri ricordi al vostro ritorno; la sicurezza della vostra abitazione vale più di qualche like immediato.
Cosa mettere nel kit di pronto soccorso per evitare di cercare una farmacia di notte all’estero ?
Un mal di testa improvviso, un piccolo taglio o un disturbo intestinale possono trasformarsi in un grande problema se si verificano nel cuore della notte in un paese straniero. Un kit di pronto soccorso ben pensato non è un optional, ma una vera e propria assicurazione sulla serenità del viaggio. L’approccio strategico è prepararlo non in base a una lista generica, ma in base agli scenari di rischio specifici della vostra destinazione e delle vostre attività.
Per qualsiasi viaggio, un kit base dovrebbe includere cerotti, medicazioni, antidolorifici, salviette antisettiche e, soprattutto, i farmaci personali prescritti. Ma la vera ottimizzazione sta nell’aggiungere moduli specifici. Per un viaggio in Sud-est asiatico, un « Kit Anti-Intossicazione Alimentare » con antidiarroici, fermenti lattici e sali minerali è indispensabile. Per un trekking sulle Alpi, un « Kit Anti-Vesciche » con cerotti compeed e disinfettante farà la differenza. Se soffrite di allergie gravi, un « Kit Emergenza Allergie » con antistaminici e un autoiniettore di epinefrina (se prescritto) è semplicemente vitale. È fondamentale conservare i farmaci nella loro confezione originale, accompagnati da una lettera del medico in inglese che ne giustifichi il possesso, per superare senza problemi i controlli doganali.
Nell’era digitale, un’accortezza da veri esperti è quella di affiancare al kit fisico un kit digitale, come suggerisce chi ha fatto del viaggio una professione.
Francesca Ruvolo (Wildflowermood), dopo 50 Paesi visitati, conferma che la tecnica per preparare la valigia perfetta include sempre un kit medico digitale con foto delle prescrizioni e principi attivi tradotti
– Francesca Ruvolo, Wildflowermood
Questa semplice abitudine può salvarvi in caso di smarrimento del bagaglio o durante la comunicazione con un farmacista che non parla la vostra lingua.
Assicurazione viaggio annuale o singola : quale conviene a chi fa più di 3 weekend fuori ?
L’assicurazione di viaggio è un costo che molti cercano di evitare, ma che rappresenta la più importante rete di sicurezza finanziaria contro imprevisti gravi, dalle emergenze mediche alla cancellazione del volo. La domanda non è « se » farla, ma « quale » fare. Per chi viaggia sporadicamente, la polizza per viaggio singolo è la scelta ovvia. Ma per i viaggiatori seriali, anche solo per weekend lunghi, la polizza annuale multiviaggio diventa un’opzione di ottimizzazione finanziaria estremamente interessante.
Il calcolo del « punto di pareggio » è la chiave per una decisione strategica. Una polizza annuale copre un numero illimitato di viaggi durante l’anno (solitamente con un limite di durata per ogni singolo viaggio, es. 31 giorni). Sebbene il costo iniziale sia più alto, diventa più conveniente molto prima di quanto si pensi. Secondo un’analisi di mercato, dopo il terzo viaggio la copertura annuale diventa generalmente più economica di tre polizze singole separate. La domanda nel titolo ha quindi una risposta precisa: se pianificate tre o più partenze in un anno, la polizza annuale è quasi sempre la scelta vincente.
Per rendere il concetto ancora più chiaro, un’analisi comparativa dei costi medi mostra come la spesa si evolve. I dati evidenziano che il costo di due polizze singole per viaggi extra-europei può già avvicinarsi o superare il costo di una polizza annuale, rendendo quest’ultima vantaggiosa anche solo con due viaggi importanti.
| Tipo Polizza | Costo Medio | Copertura | Convenienza |
|---|---|---|---|
| Singola (14 giorni extra-EU) | €159-231 | Un viaggio, max 30-100 giorni | Per 1-2 viaggi/anno |
| Annuale Multiviaggio | €266-474 | Viaggi illimitati (max 31 giorni ciascuno) | Conveniente dopo 2-3 viaggi |
Scegliere una polizza annuale non è solo una questione di risparmio, ma anche di comodità: una volta attivata, copre tutte le partenze dell’anno, eliminando la necessità di stipulare una nuova assicurazione per ogni piccolo viaggio o weekend fuori porta.
Bancomat o carta di credito : cosa usare fuori dall’Eurozona per evitare commissioni del 3% ?
Una delle trappole finanziarie più comuni e costose per chi viaggia fuori dall’Eurozona è la gestione dei pagamenti. Tra commissioni di prelievo, tassi di cambio sfavorevoli e costi nascosti, si può facilmente perdere fino al 5% del proprio budget senza nemmeno accorgersene. La strategia vincente non è scegliere una singola carta « migliore », ma adottare un approccio ibrido e consapevole, utilizzando lo strumento giusto per ogni tipo di spesa.
Il nemico numero uno da conoscere e evitare è la « Conversione Dinamica di Valuta » (DCC). Quando un terminale di pagamento all’estero vi chiede se volete pagare in Euro o nella valuta locale, la risposta deve essere sempre e solo una: nella valuta locale. Scegliere di pagare in Euro attiva la DCC, un servizio che applica un tasso di cambio estremamente sfavorevole deciso dal circuito dell’esercente, che può aggiungere un costo nascosto del 3-4% sulla transazione. Rifiutare la DCC e lasciare che il cambio sia gestito dal circuito della propria banca (Visa, Mastercard) è quasi sempre più vantaggioso.
La strategia di pagamento ottimale prevede l’uso di un portafoglio diversificato di carte. La carta di credito è ideale per pagamenti di importo elevato come hotel e noleggio auto, in quanto offre maggiori tutele e spesso include assicurazioni. La carta di debito (Bancomat) è la scelta migliore per i prelievi di contante agli sportelli ATM, cercando di fare prelievi più consistenti e meno frequenti per minimizzare le commissioni fisse. Infine, una carta prepagata o un conto multivaluta (come Revolut, Wise, etc.) è perfetta per le piccole spese quotidiane: permette di controllare il budget, offre tassi di cambio competitivi e limita i rischi in caso di furto o clonazione.
Quanto risparmiate davvero con la tariffa « Non Rimborsabile » e quando è un rischio folle ?
La tentazione è forte: quella camera d’albergo o quel volo offerti con uno sconto del 15-30% in cambio della rinuncia al rimborso. La tariffa « Non Rimborsabile » sembra un’occasione d’oro per il viaggiatore attento al budget, ma nasconde un rischio finanziario totale in caso di imprevisto. Accettarla è una scommessa. Tuttavia, un approccio strategico può trasformare questa scommessa in un calcolato arbitraggio del rischio. Come? Utilizzando una parte del risparmio ottenuto per acquistare una polizza di annullamento viaggio.
Il concetto è semplice e geniale. Se risparmiate 150€ su una prenotazione da 1000€, potete investire 50-70€ di quel risparmio in un’assicurazione annullamento completa. In questo modo, avete ancora un risparmio netto di 80-100€, ma siete completamente coperti nel caso in cui un evento imprevisto (malattia, problemi familiari, ecc.) vi costringa a cancellare. Avete trasformato un rischio folle in un’opportunità di risparmio intelligente. Questa strategia è diventata ancora più rilevante nel post-pandemia, un periodo che ha visto una crescita delle richieste di rimborso per annullamento e un aumento della domanda per polizze complete.
Studio di caso: Trasformare il rischio in opportunità
Consideriamo una polizza annullamento come quella offerta da Columbus Assicurazioni, che può rimborsare fino a 2000€ per la cancellazione della vacanza. Il risparmio medio del 15-30% ottenuto scegliendo tariffe non rimborsabili per voli e hotel può spesso coprire interamente il costo di una tale polizza. In pratica, il mercato delle prenotazioni finanzia la vostra rete di sicurezza. Scegliere una polizza che copra anche eventi come il Covid-19 e che permetta di eliminare la franchigia trasforma completamente l’equazione del rischio.
Quando è un rischio folle, quindi? Quando si prenota con largo anticipo senza alcuna copertura assicurativa, specialmente per viaggi costosi o che coinvolgono più persone. In quel caso, il potenziale risparmio non giustifica l’enorme rischio di perdere l’intera somma versata. La tariffa non rimborsabile diventa una scelta saggia solo se abbinata a una solida polizza annullamento.
Trekking sopra i 2000m o immersioni : quando serve l’estensione « sport » per essere coperti ?
Molti viaggiatori attivano un’assicurazione di viaggio base e partono sentendosi protetti. Tuttavia, non tutte le polizze sono uguali, e la maggior parte delle coperture standard esclude implicitamente una vasta gamma di attività considerate « rischiose ». Se la vostra vacanza include più di una semplice passeggiata in città, è fondamentale leggere le clausole e capire quando è necessaria un’estensione per attività sportive. Ignorare questo dettaglio può significare trovarsi con un’assicurazione completamente inutile proprio nel momento del bisogno.
Le compagnie assicurative hanno soglie molto precise per definire cosa sia uno sport « standard » e cosa richieda una copertura aggiuntiva. Un’assicurazione base potrebbe coprire una sessione di snorkeling, ma non un’immersione subacquea sotto i 18-20 metri. Potrebbe coprire una passeggiata in montagna, ma non un trekking che supera i 2000 o 2500 metri di altitudine. Ecco una lista di attività che quasi sempre richiedono un’estensione sportiva specifica:
- Trekking oltre una certa altitudine (generalmente 2000-2500 metri)
- Immersioni subacquee oltre una certa profondità (solitamente 18-20 metri)
- Sci o snowboard praticati fuoripista
- Alpinismo, arrampicata su roccia o ghiaccio
- Guida di scooter o motocicli con cilindrata superiore a 125cc
- Sport ad alto rischio come parapendio, bungee jumping, rafting di classe elevata
Il costo di un’estensione sportiva è solitamente marginale rispetto al costo totale del viaggio, ma il valore della copertura che offre in caso di incidente è inestimabile. Un recupero in elicottero in montagna o un trattamento in camera iperbarica possono costare decine di migliaia di euro. Come sottolinea un esperto del settore, la scelta non deve essere guidata dal prezzo o dalla moda.
Non la polizza ‘di moda’, ma quella che funziona quando serve
– Andrea Tobanelli, Consulente assicurativo RUI B000542111
Questo significa leggere attentamente il contratto e assicurarsi che le attività pianificate siano esplicitamente coperte, con o senza estensione.
Punti chiave da ricordare
- La gestione del rischio pre-partenza è più importante del contenuto della valigia per un viaggio sereno.
- Controllare la validità residua del passaporto e le clausole assicurative previene i problemi più costosi.
- Una strategia finanziaria ibrida (credito, debito, prepagata) e l’acquisto di una polizza annullamento con i risparmi delle tariffe non rimborsabili sono mosse da viaggiatore esperto.
Passaporto in scadenza tra 6 mesi : perché potreste essere respinti all’imbarco per gli USA ?
La « regola dei sei mesi » è una delle norme più temute e incomprese dai viaggiatori internazionali. Prevede che per entrare in molti paesi, tra cui gli Stati Uniti, il passaporto debba avere una validità residua di almeno sei mesi dalla data prevista di fine del soggiorno. Una compagnia aerea vi negherà l’imbarco se non rispettate questo requisito. Tuttavia, qui si nasconde un’eccezione cruciale che riguarda specificamente i cittadini italiani e che dimostra l’importanza di informarsi su fonti aggiornate e specifiche.
Gli Stati Uniti, infatti, hanno stipulato accordi con un gruppo di nazioni, noto come « Six-Month Club », che esenta i loro cittadini da questa regola. E l’Italia fa parte di questo club. Questo significa che, secondo le regole del Six-Month Club aggiornate al 2025, un cittadino italiano può entrare negli USA a condizione che il suo passaporto sia valido per l’intera durata del soggiorno. Attenzione però: questa eccezione non è universale. Paesi come il Canada, ad esempio, non applicano la stessa deroga e richiedono i sei mesi di validità residua. Conoscere queste sfumature è fondamentale.
Tuttavia, anche con l’esenzione dalla regola dei sei mesi, viaggiare negli USA richiede una preparazione meticolosa. L’autorizzazione ESTA (Electronic System for Travel Authorization) è obbligatoria e deve essere richiesta almeno 72 ore prima della partenza. È inoltre necessario possedere un passaporto elettronico, riconoscibile dal chip sulla copertina, che ha una validità decennale e contiene i dati biometrici. Per non avere sorprese, una checklist finale è il miglior strumento a vostra disposizione.
Piano d’azione pre-imbarco per gli USA
- Validità passaporto: Verificare che il passaporto sia valido per tutta la durata del soggiorno (grazie all’accordo « Six-Month Club » per l’Italia).
- Autorizzazione ESTA: Assicurarsi di aver ottenuto un’autorizzazione ESTA valida e di averla richiesta almeno 72 ore prima del volo.
- Tipo di passaporto: Controllare di possedere un passaporto elettronico con microchip integrato, come richiesto per il Visa Waiver Program.
- Storico viaggi: Verificare di non aver visitato paesi considerati a rischio dagli USA (es. Iran, Cuba) dopo determinate date, il che potrebbe invalidare l’ESTA.
- Corrispondenza dati: Controllare che nome e cognome sul biglietto aereo, sull’ESTA e sul passaporto corrispondano perfettamente.
Seguire questi passaggi in modo sistematico elimina quasi ogni possibilità di vedersi negato l’imbarco, permettendovi di partire con la massima tranquillità. La gestione documentale è l’ultimo, fondamentale tassello di una preparazione di viaggio davvero professionale.
Ora che avete tutti gli strumenti per gestire i rischi invisibili, il prossimo passo è applicare questa mentalità strategica a ogni futura pianificazione di viaggio. Valutate ogni aspetto non come una semplice voce su una lista di cose da fare, ma come un potenziale rischio da mitigare.
Domande frequenti su Come preparare la valigia perfetta per 15 giorni con soli 10 kg di franchigia ?
Cos’è la Conversione Dinamica di Valuta (DCC)?
È un servizio che permette di pagare in Euro all’estero ma applica tassi di cambio sfavorevoli, aumentando il costo fino al 3-4%.
Come evitare commissioni extra all’estero?
Sempre scegliere di pagare nella valuta locale dicendo: ‘Please, charge me in the local currency’.
Quale carta usare per ogni tipo di spesa?
Carta di Credito per hotel e noleggi, Carta di Debito per prelievi contanti, Prepagata/Revolut per spese quotidiane.